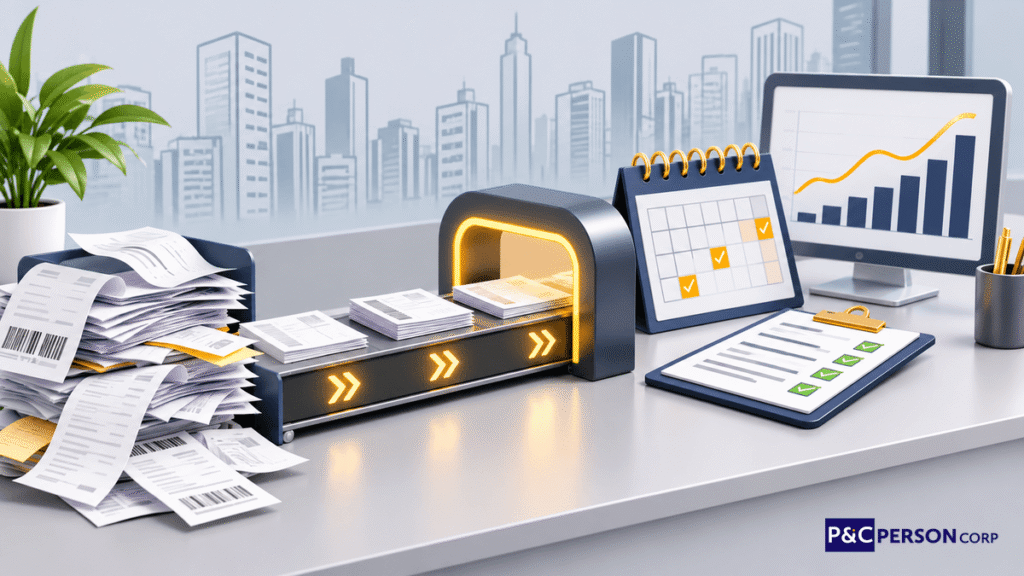
- BPO financeiro é a terceirização das rotinas financeiras: pagar, receber, conciliar, projetar o caixa e transformar tudo em relatório para decisão.
- A empresa não terceiriza a decisão. No modelo bem feito, o BPO agenda os pagamentos e quem aprova é sempre a empresa.
- BPO financeiro não substitui o contador: a contabilidade, a apuração de impostos e as atividades privativas da profissão continuam com ele, e os dois trabalham integrados.
- O controle pesa mais agora: a Selic está em 13,75% ao ano e o Brasil tinha 9,4 milhões de empresas inadimplentes em setembro de 2026, 95,2% delas micro e pequenas.
- Em 2027, a CBS da reforma tributária entra com alíquota cheia no lugar de PIS e Cofins, o que mexe em preço, nota fiscal e caixa.
Como funciona o BPO financeiro? Imagine o começo de mês de uma empresa de 30 funcionários sem rotina financeira definida. Os boletos chegam por e-mail, por WhatsApp e pelo correio. A folha precisa sair até o quinto dia útil. Ninguém sabe ao certo quanto vai entrar de clientes na semana, e a conciliação do mês anterior ainda não foi feita. Quem resolve tudo isso, quase sempre, é o próprio dono, à noite.
BPO financeiro é a terceirização da operação financeira do dia a dia: contas a pagar e a receber, conciliação bancária, fluxo de caixa e relatórios gerenciais passam a ser executados por uma equipe especializada, com rotina, prazos e controle. A empresa continua decidindo o que pagar, quando investir e quanto gastar; o BPO organiza, executa e informa.
Este guia explica, em linguagem de gestão, como o BPO financeiro funciona na prática, quais rotinas saem da mesa da empresa, o que continua sendo papel do contador, por que o controle do caixa pesa mais em 2026 e 2027, quais sinais indicam que é hora de contratar e o que exigir antes de assinar o contrato.
O que é BPO financeiro
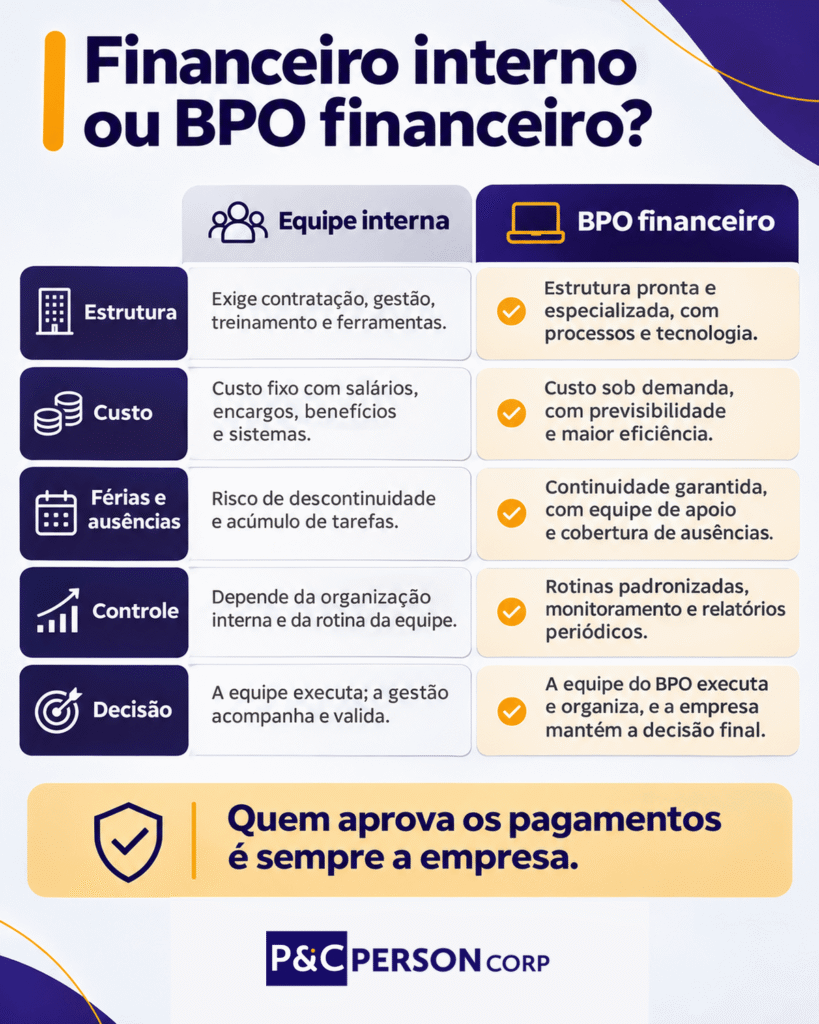
BPO financeiro é a contratação de uma empresa especializada para executar os processos financeiros de outra empresa, de forma contínua e com escopo definido em contrato. A sigla vem do inglês business process outsourcing, ou terceirização de processos de negócio. No financeiro, isso significa entregar a operação, e não o comando, a quem faz essa rotina todos os dias.
A diferença para um serviço avulso está na continuidade. Uma consultoria pode organizar o financeiro uma vez e ir embora. O BPO assume a rotina: todos os dias alguém lança, agenda, confere e cobra; toda semana alguém olha o caixa projetado; todo mês alguém fecha os números e apresenta o resultado.
Também não é a mesma coisa que comprar um software de gestão. O sistema é a ferramenta; o BPO é a equipe que alimenta, confere e interpreta o que está no sistema. Muitas empresas têm um bom sistema financeiro parado, com lançamentos atrasados e relatórios que ninguém consulta. O problema, nesses casos, raramente é a ferramenta.
BPO financeiro não é terceirizar o dinheiro da empresa: é terceirizar o trabalho de mantê-lo organizado, para que a decisão fique melhor informada.
Como funciona o BPO financeiro no dia a dia
Na prática, o BPO financeiro funciona como uma rotina com calendário fixo: tarefas diárias de lançamento e conferência, tarefas semanais de programação de pagamentos e acompanhamento do caixa, e um fechamento mensal com relatórios e reunião de resultado. A empresa envia documentos e aprova pagamentos; o BPO executa, controla os prazos e informa.
| Rotina | Frequência | O que a empresa recebe |
|---|---|---|
| Lançar contas a pagar e a receber | Diária | Tudo registrado no sistema |
| Conferir extratos e conciliar | Diária ou semanal | Saldo que bate com o banco |
| Programar pagamentos | Semanal | Lote para aprovar |
| Cobrar clientes em atraso | Semanal | Lista de pendências |
| Projetar o fluxo de caixa | Semanal | Previsão das próximas semanas |
| Fechar o mês | Mensal | Relatórios e reunião |
A troca de informação costuma acontecer por três canais: um e-mail ou pasta compartilhada para receber notas, boletos e contratos; o sistema financeiro, onde ficam os lançamentos; e o banco, onde o BPO agenda os pagamentos para aprovação. O que muda para a empresa é o hábito: em vez de “pagar quando lembrar”, passa a existir um dia certo para enviar documentos e um dia certo para aprovar o lote da semana.
O que a empresa continua decidindo
A empresa continua decidindo tudo o que envolve dinheiro saindo ou compromisso novo: aprovar pagamentos, negociar com fornecedores, conceder desconto a cliente, contratar empréstimo, definir investimento e aprovar o orçamento. O BPO prepara a informação para cada decisão, aponta riscos e prazos, mas não assina por ela.
Essa divisão precisa estar escrita. Um bom contrato de BPO financeiro define as alçadas: quem pode agendar, quem pode aprovar, até que valor, e o que acontece quando um pagamento chega fora do prazo combinado. Se o fornecedor de BPO pede para aprovar pagamentos sozinho, o desenho está errado, por melhor que seja a intenção.
Quais rotinas entram no BPO financeiro
As rotinas que costumam entrar no BPO financeiro são seis: contas a pagar, contas a receber e cobrança, conciliação bancária, fluxo de caixa, relatórios gerenciais e o apoio à emissão de notas, sempre alinhado ao contador. O escopo varia por empresa, e o contrato deve listar o que entra e o que fica de fora.
Contas a pagar
É a rotina de receber boletos, notas e contratos, conferir se o valor e o vencimento estão corretos, lançar no sistema e montar o lote de pagamentos da semana para aprovação. O ganho mais imediato costuma ser o fim de multas e juros por atraso e de pagamentos em duplicidade, que aparecem quando os documentos chegam por muitos canais.
Contas a receber e cobrança
Inclui registrar o que cada cliente deve, emitir boletos ou cobranças, acompanhar quem pagou e fazer a cobrança de quem atrasou, dentro de uma régua definida pela empresa (lembrete antes do vencimento, aviso no atraso, contato direto depois de alguns dias). A régua e os descontos possíveis são decisões da empresa; o BPO executa.
Conciliação bancária
Conciliar é conferir, lançamento por lançamento, se o que está no sistema bate com o extrato do banco. Parece burocracia, mas é a rotina que mostra tarifas cobradas sem aviso, recebimentos que não entraram e pagamentos que saíram duas vezes. Sem conciliação, o saldo do sistema é uma estimativa; com ela, é um dado.
Fluxo de caixa
É a projeção do que vai entrar e sair nas próximas semanas e meses. Com contas a pagar e a receber em dia, o fluxo de caixa deixa de ser uma planilha feita às pressas e passa a responder perguntas concretas: dá para antecipar uma compra? Quando vai faltar dinheiro? Vale negociar um prazo maior com o fornecedor?
Relatórios gerenciais
No fechamento do mês, o BPO entrega relatórios que traduzem a operação em resultado: receitas e despesas por categoria, margem, inadimplência da carteira, comparação com o orçado e, quando combinado, um demonstrativo de resultado gerencial. O relatório gerencial serve para decidir; ele não substitui as demonstrações contábeis oficiais, que são responsabilidade do contador.
Apoio à emissão de notas e à rotina fiscal
Em muitos contratos, o BPO emite notas fiscais de serviço ou de venda conforme as regras passadas pelo contador e organiza os documentos que o escritório contábil precisa para apurar os impostos. A definição de regime tributário, alíquotas e enquadramentos continua com o contador; o BPO garante que as informações cheguem completas e no prazo.
BPO financeiro substitui o contador?
Não. BPO financeiro e contabilidade são complementares: o BPO cuida da operação financeira do dia a dia, e o contador cuida da escrituração, da apuração de tributos, das obrigações acessórias e das demonstrações contábeis. Na prática, o BPO entrega ao contador informação organizada e conciliada, o que reduz retrabalho e erros dos dois lados.
Há também uma razão legal para essa divisão. Segundo o Conselho Federal de Contabilidade, o Decreto-Lei nº 9.295/1946 reserva aos contadores atividades como perícias, revisão de balanços e de contas e verificação de haveres, e a Resolução CFC nº 1.640/2021 detalha as prerrogativas dos profissionais da contabilidade. Um BPO financeiro sério não oferece esses serviços sem um profissional habilitado responsável.
| Atividade | BPO financeiro | Contador |
|---|---|---|
| Pagar e receber | Executa | Não faz |
| Conciliar o banco | Executa | Usa o resultado |
| Fluxo de caixa | Projeta | Não faz |
| Relatório gerencial | Elabora | Pode apoiar |
| Escrituração contábil | Não faz | Executa |
| Apurar impostos | Envia os dados | Executa |
| Balanço e demonstrações | Não faz | Executa |
Quando o BPO financeiro e o contador conversam todo mês, a empresa deixa de descobrir no fechamento problemas que poderiam ter sido resolvidos na semana em que aconteceram.
Por que o controle financeiro pesa mais em 2026 e 2027
O controle financeiro pesa mais agora por três motivos com data e fonte: o dinheiro está caro, a inadimplência entre empresas bate recorde e a reforma tributária muda a cobrança de impostos sobre o consumo a partir de 2027. Cada um desses fatores torna mais cara a falta de rotina no caixa.
O dinheiro está caro. Em 4 de novembro de 2026, o Copom manteve a Selic em 13,75% ao ano, segundo o comunicado do Banco Central. Com juros nesse patamar, cada dia de caixa negativo coberto com cheque especial ou capital de giro de emergência custa mais, e uma previsão de caixa que acerte duas semanas à frente vale mais do que em períodos de juros baixos.
A inadimplência entre empresas é recorde. Segundo o Indicador de Inadimplência das Empresas da Serasa Experian, divulgado em 12 de novembro de 2026, o Brasil tinha 9,4 milhões de CNPJs inadimplentes em setembro, alta de 12% em um ano, com R$ 247,8 bilhões em dívidas. Micro e pequenas empresas somavam 8,9 milhões, ou 95,2% do total. Para quem vende a prazo para outras empresas, isso significa mais risco na carteira de recebíveis; para quem compra, mais atenção para não entrar na estatística.
A reforma tributária chega ao caixa em 2027. Pela Lei Complementar nº 214/2025, 2026 é ano de teste, com a CBS e o IBS destacados nas notas fiscais em alíquotas simbólicas e compensados com PIS e Cofins. Em 2027, segundo o calendário de transição, a CBS passa a ser cobrada com alíquota cheia e substitui PIS, Cofins e IPI, e de 2029 a 2032 o IBS substitui aos poucos o ICMS e o ISS. Preço, nota fiscal, crédito de imposto e fluxo de caixa precisam ser revistos.
Reforma tributária: o que muda no financeiro da empresa, ano a ano
Escolha uma etapa para ver o que muda e o que revisar.
2026: ano de teste
O que muda
- CBS de 0,9% e IBS de 0,1% aparecem destacados nas notas fiscais, em caráter informativo.
- Os valores são compensados com PIS e Cofins: a empresa não paga a mais por causa da reforma neste ano.
- Empresas do Simples Nacional estão dispensadas do destaque.
O que o financeiro deve revisar
- Se as notas emitidas já trazem o destaque correto, conferido com o contador.
- Cadastro de produtos, serviços e clientes, que será a base do cálculo a partir de 2027.
2027: a CBS entra com alíquota cheia
O que muda
- A CBS substitui PIS, Cofins e IPI, que fica com alíquota zero, exceto para produtos que concorrem com a Zona Franca de Manaus.
- Começa o Imposto Seletivo sobre produtos prejudiciais à saúde e ao meio ambiente.
- No Simples Nacional, vale a escolha feita até 30/09/2026 sobre recolher CBS e IBS dentro ou fora do regime único.
O que o financeiro deve revisar
- Formação de preço e margem com a nova tributação.
- Créditos de imposto nas compras e o efeito no fluxo de caixa.
- Com o contador, o impacto da escolha do Simples no crédito dos clientes.
2029 a 2032: transição gradual do IBS
O que muda
- O IBS entra aos poucos, enquanto o ICMS e o ISS são reduzidos na mesma proporção.
- Durante esses anos, convivem os tributos antigos e os novos.
O que o financeiro deve revisar
- Preços e projeções de caixa a cada mudança anual de proporção.
- Controles que separem corretamente tributos antigos e novos.
2033: o novo modelo completo
O que muda
- ICMS e ISS são extintos.
- O novo modelo de tributação sobre o consumo passa a valer integralmente.
O que o financeiro deve revisar
- Rotinas, sistemas e relatórios ajustados apenas ao novo modelo.
Fontes: Lei Complementar nº 214/2025; calendário de transição do Portal Contábeis (19/05/2026); prazo do Simples Nacional para 2027 divulgado pela Senior com base em Receita Federal e Comitê Gestor do IBS (14/09/2026). As orientações de revisão são recomendações da Person Corp e não substituem a análise do contador.
Para as empresas do Simples Nacional, a decisão sobre 2027 já tinha prazo: até 30 de setembro de 2026, era preciso escolher se a CBS e o IBS seriam recolhidos dentro ou fora do regime único, segundo o prazo do Simples Nacional para 2027 divulgado com base em informações da Receita Federal. A escolha afeta o crédito que os clientes pessoa jurídica conseguem aproveitar, e vale conferir com o contador o que foi decidido.
Quando vale a pena contratar BPO financeiro
Vale contratar BPO financeiro quando a rotina financeira já consome tempo do dono ou da liderança, quando os números chegam atrasados demais para orientar decisões ou quando a empresa cresceu e o controle não acompanhou. Não existe um faturamento mínimo: o que define é o volume de operações e o custo de errar.
Sete sinais costumam indicar que chegou a hora:
- O dono paga contas à noite ou no fim de semana. O tempo de quem lidera vai para tarefas que poderiam ser delegadas com segurança.
- Multas e juros por atraso aparecem com frequência. É o sinal mais barato de identificar e o mais caro de ignorar.
- Ninguém sabe dizer o saldo projetado para daqui a 30 dias. Sem fluxo de caixa, cada mês é uma surpresa.
- A conciliação está atrasada há semanas. O saldo do sistema deixou de ser confiável.
- Contas pessoais e da empresa se misturam. Fica impossível saber se o negócio dá lucro.
- O contador reclama de documentos que chegam incompletos. A apuração atrasa e o risco de erro fiscal sobe.
- A pessoa do financeiro vai sair de férias e a rotina vai parar junto. Quando o controle depende de uma só pessoa, a empresa está exposta.
BPO financeiro serve para pequena empresa?
Serve, e costuma ser nas pequenas que o efeito aparece mais rápido, porque nelas o dono acumula a função financeira. Os dados da Serasa Experian mostram por que isso importa: micro e pequenas empresas são 95,2% das empresas inadimplentes do país. Em empresas muito pequenas, com poucas contas e poucos clientes, um escopo reduzido (contas a pagar e conciliação, por exemplo) pode ser suficiente no começo.
Quanto custa um BPO financeiro
O preço de um BPO financeiro depende do escopo e do volume: quantidade de lançamentos por mês, número de contas bancárias, quantidade de clientes a cobrar, emissão ou não de notas, frequência dos relatórios e necessidade de reuniões. Por isso, propostas sérias partem de um diagnóstico e não de uma tabela fechada. A comparação justa é com o custo total de uma equipe interna: salário, encargos, benefícios, sistema, treinamento e a cobertura de férias e afastamentos.
Como é a implantação do BPO financeiro
A implantação do BPO financeiro costuma acontecer em cinco etapas: diagnóstico da situação atual, desenho do escopo e das alçadas, configuração de acessos e sistemas, um período de rotina assistida e, por fim, a operação regular com fechamento mensal. O ritmo depende do estado em que o financeiro está e da quantidade de pendências acumuladas.
- Diagnóstico. Levantamento das contas bancárias, do sistema usado, dos fornecedores e clientes recorrentes, das pendências de conciliação e de como os documentos circulam hoje.
- Escopo e alçadas. Definição do que entra no contrato, do calendário de entregas e de quem aprova o quê. É aqui que a empresa decide, por escrito, os limites de cada perfil.
- Acessos e sistemas. Criação de usuários próprios para o BPO no banco e no sistema financeiro, com permissão para consultar e agendar, e nunca o compartilhamento de senhas pessoais.
- Rotina assistida. Nas primeiras semanas, o BPO executa e a empresa acompanha de perto, ajustando categorias, prazos e o fluxo de envio de documentos. Pendências antigas são tratadas em paralelo.
- Operação regular. Rotina diária e semanal em funcionamento, fechamento mensal com relatórios e uma reunião de resultado com a liderança.
Implantação de BPO financeiro que começa pelo sistema, e não pelas alçadas, costuma transferir a desorganização para uma ferramenta nova.
Cuidados antes de contratar um BPO financeiro
Antes de contratar um BPO financeiro, a empresa deve conferir quatro pontos: como serão os acessos bancários, o que o contrato garante em escopo e prazos, como os dados serão protegidos e o que acontece com as informações se a parceria terminar. Esses cuidados protegem o caixa e evitam dependência de um único fornecedor.
Acessos bancários com perfil próprio. O BPO deve ter usuário próprio, com permissão para consultar e agendar, e a aprovação final deve ficar com a empresa. Senha compartilhada é risco para os dois lados: ninguém consegue saber depois quem fez o quê.
Contrato com escopo, calendário e responsáveis. O contrato deve listar as rotinas incluídas, os prazos de cada entrega (por exemplo, o dia do fechamento mensal), quem é o ponto de contato e como a empresa acompanha o status. Escopo vago gera expectativa vaga.
Proteção de dados. O financeiro lida com dados de pessoas: salários, dados bancários de funcionários e de clientes pessoa física. Pela Lei Geral de Proteção de Dados, a empresa contratante é a controladora desses dados e o BPO atua como operador, tratando as informações segundo as instruções da contratante e com medidas de segurança adequadas. Vale prever isso em cláusula específica.
Saída organizada. O contrato deve garantir que, se a parceria terminar, a empresa receba os lançamentos, relatórios e documentos em formato utilizável, e que os acessos do BPO sejam encerrados no mesmo dia.
RH e financeiro no mesmo parceiro
Quando o mesmo parceiro cuida do RH e do financeiro, a folha de pagamento conversa com o caixa sem planilha intermediária. Admissões, desligamentos, 13º salário, férias e reajustes entram no fluxo de caixa no mesmo momento em que são decididos, e não só quando o pagamento já está batendo à porta.
Na prática, isso muda o planejamento. Um aumento de quadro aprovado em dezembro aparece na projeção de caixa de janeiro; uma rescisão negociada já entra com o valor e a data no calendário de pagamentos; e o provisionamento de 13º e férias deixa de ser uma surpresa no fim do ano. O mesmo vale para decisões de remuneração: um plano de cargos e salários só fica de pé se o caixa comporta os degraus que ele promete.
Como a Person Corp pode ajudar
A Person Corp é uma consultoria de São Paulo especializada em gestão de pessoas e processos para empresas, com atuação em BPO de RH, BPO financeiro, recrutamento e seleção, outplacement e treinamentos. As sócias-fundadoras, Ana Carvalho e Luciana Régis, acompanham cada conta, com trajetória em gestão de pessoas, finanças e contabilidade.
No BPO financeiro, a Person Corp assume as rotinas de contas a pagar e a receber, conciliação, fluxo de caixa e relatórios gerenciais, com escopo e calendário de entregas definidos na proposta e alçadas de aprovação que ficam com a empresa. Para quem também quer organizar a folha e as rotinas de pessoas, o BPO de RH funciona integrado ao financeiro.
Perguntas frequentes
O que é BPO financeiro?
BPO financeiro é a terceirização das rotinas financeiras de uma empresa para uma equipe especializada, de forma contínua e com escopo em contrato. Entram contas a pagar e a receber, conciliação bancária, fluxo de caixa e relatórios gerenciais. A empresa continua decidindo e aprovando pagamentos; o BPO executa, controla prazos e entrega informação organizada para a gestão.
Qual a diferença entre BPO financeiro e contabilidade?
O BPO financeiro cuida da operação do dia a dia: pagar, receber, conciliar e projetar o caixa. A contabilidade cuida da escrituração, da apuração de impostos, das obrigações acessórias e das demonstrações oficiais. Os dois se complementam: o BPO entrega ao contador informação conciliada e completa, e o contador orienta as regras fiscais que o BPO precisa seguir.
O BPO financeiro tem acesso à conta bancária da empresa?
Tem, mas com limites. O modelo seguro é o BPO ter um usuário próprio no banco, com permissão para consultar extratos e agendar pagamentos, enquanto a aprovação final fica com alguém da empresa. Compartilhar senhas pessoais não é recomendável, porque impede saber quem fez cada operação. As alçadas, com limites de valor e responsáveis, devem estar descritas no contrato.
BPO financeiro vale a pena para pequena empresa?
Costuma valer, porque na pequena empresa o dono acumula a função financeira e perde tempo de gestão. Segundo a Serasa Experian, micro e pequenas são 95,2% das empresas inadimplentes do país, o que mostra o peso do controle de caixa nesse porte. Para operações pequenas, um escopo reduzido no começo já resolve boa parte do problema.
Quanto tempo leva para implantar um BPO financeiro?
Depende de como está o financeiro. Uma empresa com conciliação em dia e documentos organizados pode entrar em rotina regular em poucas semanas; quem tem meses de pendências precisa antes de uma etapa de regularização. O caminho costuma passar por diagnóstico, definição de escopo e alçadas, configuração de acessos, rotina assistida e, por fim, operação regular.
O que muda no financeiro da empresa com a reforma tributária em 2027?
Em 2027, a CBS passa a ser cobrada com alíquota cheia e substitui PIS, Cofins e IPI, que fica zerado para a maioria dos produtos. Isso afeta preço, nota fiscal, crédito de impostos e fluxo de caixa. As empresas do Simples Nacional tinham até 30 de setembro de 2026 para escolher como recolher CBS e IBS em 2027.
Antes de contratar: o checklist da decisão
Se você está avaliando terceirizar o financeiro, responda a estas perguntas antes de pedir a primeira proposta. Elas organizam a conversa com qualquer fornecedor e evitam contratar escopo demais ou de menos.
- Quantos lançamentos a empresa faz por mês, entre pagamentos e recebimentos?
- Em quantos bancos e contas o dinheiro circula hoje?
- Quem aprova os pagamentos e até que valor cada pessoa pode aprovar?
- A conciliação do último mês está fechada?
- Existe fluxo de caixa projetado para pelo menos 30 dias?
- O contador recebe os documentos completos e no prazo?
- O que a empresa quer receber todo mês para decidir: quais relatórios, em que dia e com qual reunião?
Com essas respostas em mãos, a proposta de BPO financeiro deixa de ser genérica e passa a ter escopo, prazos e responsáveis. Se quiser fazer esse diagnóstico com quem opera RH e financeiro juntos, fale com a Person Corp pela página de BPO financeiro.
Leia também
BPO de RH: como funciona a terceirização das rotinas de pessoas
Plano de cargos e salários: o que mudou com a Lei 14.611 e o STF
Fontes consultadas
Dados de mercado
- SERASA EXPERIAN. Novo recorde: inadimplência das empresas chegou a 9,4 milhões em setembro. São Paulo, 12 de novembro de 2026. Disponível no Indicador de Inadimplência das Empresas. Consultado em: novembro de 2026.
- BANCO CENTRAL DO BRASIL. Comunicado da 282ª reunião do Copom, 3 e 4 de novembro de 2026. Disponível no comunicado oficial. Consultado em: novembro de 2026.
Legislação e normas
- BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo. Disponível no Portal da Legislação. Consultado em: novembro de 2026.
- BRASIL. Decreto-Lei nº 9.295, de 27 de maio de 1946. Cria o Conselho Federal de Contabilidade e define as atribuições do contador. Disponível no Portal da Legislação. Consultado em: novembro de 2026.
- CONSELHO FEDERAL DE CONTABILIDADE. Prerrogativas de contadores e técnicos em contabilidade (perguntas frequentes). Disponível na página do CFC. Consultado em: novembro de 2026.
- BRASIL. Lei nº 13.709, de 14 de agosto de 2018 (Lei Geral de Proteção de Dados Pessoais). Disponível no Portal da Legislação. Consultado em: novembro de 2026.
Reforma tributária
- PORTAL CONTÁBEIS. Reforma tributária em 2026: o que sua empresa precisa fazer agora durante a fase de testes da CBS e do IBS. 19 de maio de 2026. Disponível no artigo do Portal Contábeis. Consultado em: novembro de 2026.
- SENIOR SISTEMAS. Reforma tributária: prazo para opção pelo Simples Nacional e escolha do modelo de recolhimento do IBS e da CBS para 2027 (com base em informações da Receita Federal e do Comitê Gestor do IBS). 14 de setembro de 2026. Disponível no portal de exigências legais. Consultado em: novembro de 2026.
Este artigo tem caráter informativo e não substitui orientação contábil, tributária ou jurídica sobre um caso concreto. Dados e normas citados foram conferidos em novembro de 2026.
Luciana Régis é cofundadora e diretora financeira da Person Corp, bacharel em Ciências Contábeis, com MBA em Gestão de Projetos e mais de 20 anos de atuação como gestora de RH e Finanças.